

每日最新訊息
2027全球扣件市場展望報告

收藏
2026-10-02
產業進入「重新定位期」
需求轉移、貿易重組與2027新競爭版圖
一顆螺絲,看起來是製造業中最不起眼的零組件之一,卻也是觀察全球製造業景氣與供應鏈變化相當敏感的「溫度計」。汽車工廠增加一條產線、住宅開工回升、能源設備增加投資、半導體設備多建一座廠房、資料中心擴建,最後都可能轉化成一批批的扣件需求。因此,當全球扣件市場在2026年出現「有些市場成長或下滑;部分國家出口增加或面臨訂單流失;某些產品量增價升或只能靠價格競爭」的複雜局面時,並不代表全球扣件需求正在消失,真正發生的是全球扣件需求正在重新分配。
過去20多年形成的全球化供應鏈,是以中國為核心的大規模製造、台灣的專業化出口、歐美的高值需求與日本的精密製造,而如今正在加入印度、東協、墨西哥、中東與拉丁美洲等新的生產及消費節點。2026年進一步出現另一項變化:扣件競爭的衡量標準,正在從「誰能做得便宜」逐漸轉向「誰能讓客戶放心地長期使用」。這意味著價格、品質與交期仍重要,但原產地、供應鏈韌性、碳排資料、產品追溯、特殊材料、工程能力與在地服務的重要性正在快速上升。如果說過去全球扣件市場是一場「產能競賽」,那麼2026年之後,競賽的主題正在變成:誰能找到新需求,誰能進入新的供應鏈,誰能提供更高的產品價值,就有機會在下一輪市場洗牌中取得位置。
先看全球製造業:扣件需求並未消失,只是產生了「溫差」
扣件景氣必須結合下游產業一起觀察。從車銷量來看,根據世界汽車工業國際協會的數據,2025年全球的新車銷售已走出疫情期間的劇烈波動,但各區域恢復程度不一致。例如歐洲2025年各類新車註冊量約1,863萬輛,仍低於2019年的2,093萬輛;歐盟27國加EFTA與英國約1,551萬輛,也比2019年的1,842萬輛低約16%。這透露出傳統成熟市場的車用扣件需求,即使沒有崩跌,也未必會回到過去那種高速擴張。
然而,另一端的新需求正在形成。電動車、再生能源、AI伺服器、資料中心、半導體設備、自動化、機器人、航太、無人機與國防相關製造,以及各國推動的基礎建設,都需要大量的機械結構件與連接件。2026年9月高雄白埔先進封裝產業園區的動土,就是一個典型例子。高雄市政府表示,半導體聚落的擴張不只意味著晶圓、封裝與設備產業的投資,也會帶動周邊精密機械、設備零組件與高端扣件需求。因此,不能再用「汽車、建築景氣=扣件景氣」的單一公式來理解市場。更精確的觀察方式應是:傳統需求 + 新興製造需求 + 供應鏈轉移需求 = 下一階段的全球扣件市場。
中國:出口仍然成長,但已不再等於「低價擴張」
中國是理解全球扣件市場變化的一大關鍵。圖1顯示,口從2021年約90.9億美元,到2025年約100.4億美元。2026年1~7月,中國扣件出口約61.84億美元,同期增加約6%。如果只看數字,很容易得到一個結論:中國扣件出口正在復甦。但更值得注意的是「量」與「價」的同步變化。
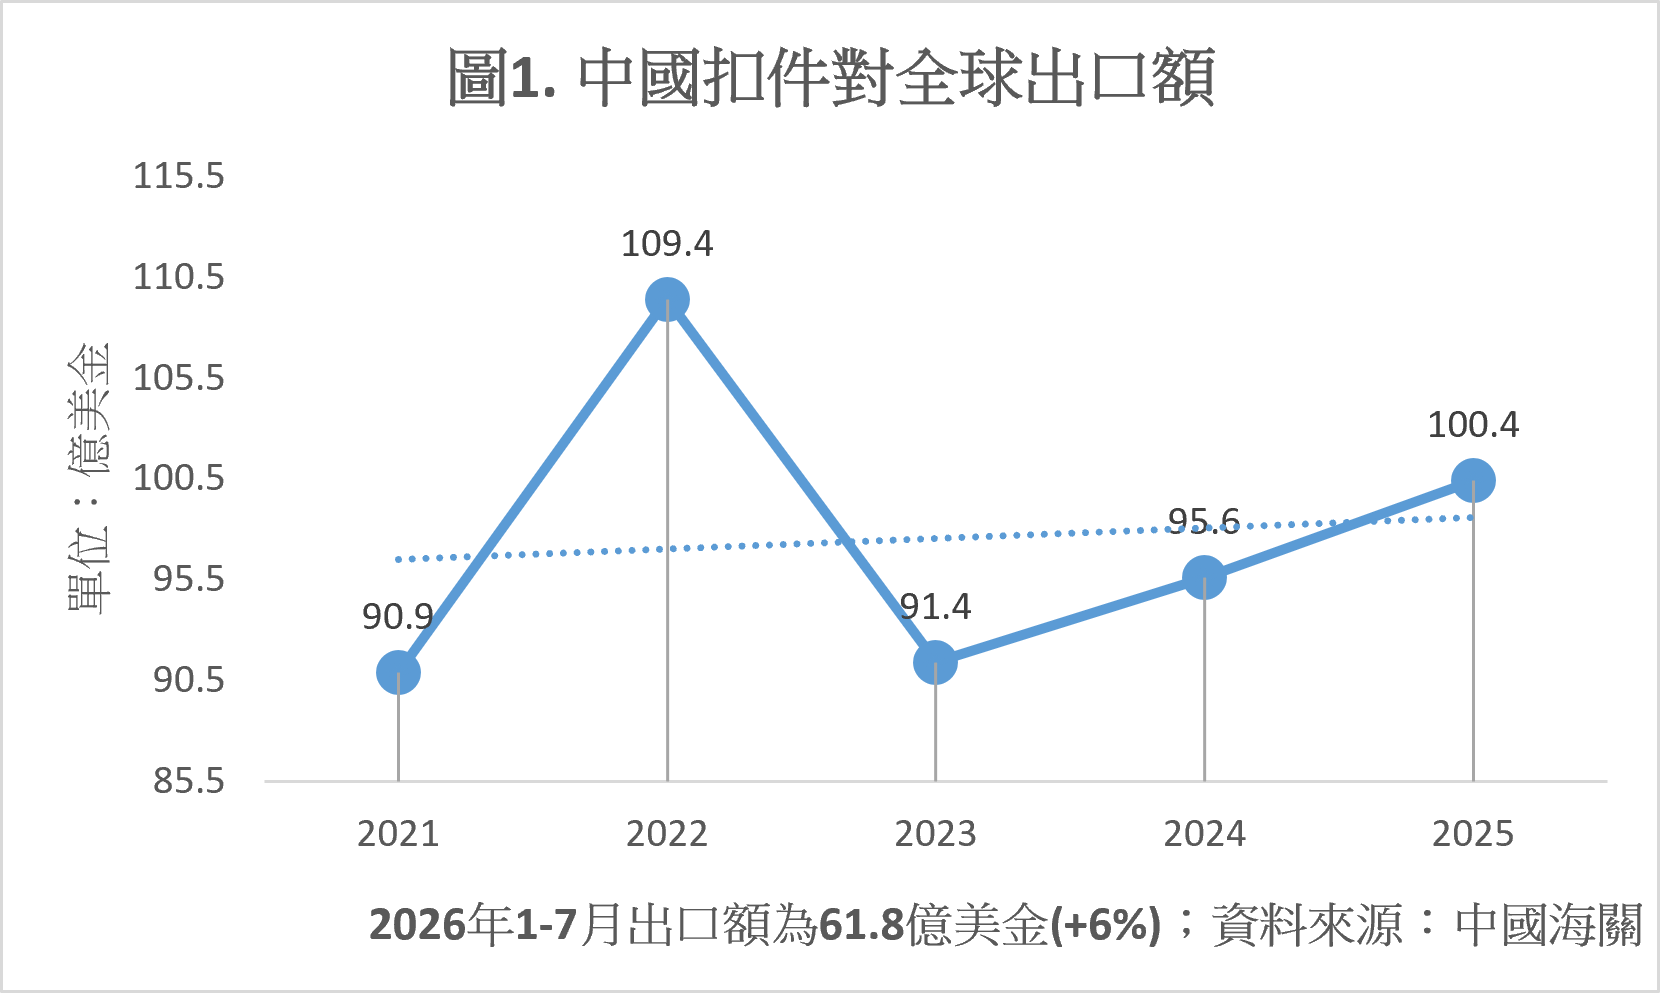
台灣螺絲公會的資料顯示,2026年1–7月中國扣件平均出口單價約1.99美元/公斤,作為比較,台灣則為約3.68美元/公斤。換句話說,中國出口重量(330.33萬噸)約為台灣(66.57萬噸)的5倍;台灣的平均單價則約為中國的1.85倍。此對比顯示,中國扣件出口不是單純靠「多賣幾噸」來增加營收,產品結構與單價也正在出現變化。
中國海關數據顯示,2026上半年800MPa以上高強度螺絲以及螺栓出口額年增13.5%,代表中國扣件產業正在出現一條新的成長路徑:從「產能全球化」走向「產品價值化」。當然,這並不表示低價通用扣件競爭已經結束。中國龐大的鋼材供應、模具、熱處理、電鍍、表面處理與完整製造鏈,仍然是其他國家很難短期複製的優勢,市場正在要求中國供應商回答另一個問題:除了便宜,你還能提供什麼?
中國出口市場正在「多極化」:美國仍重要,但已不是唯一答案
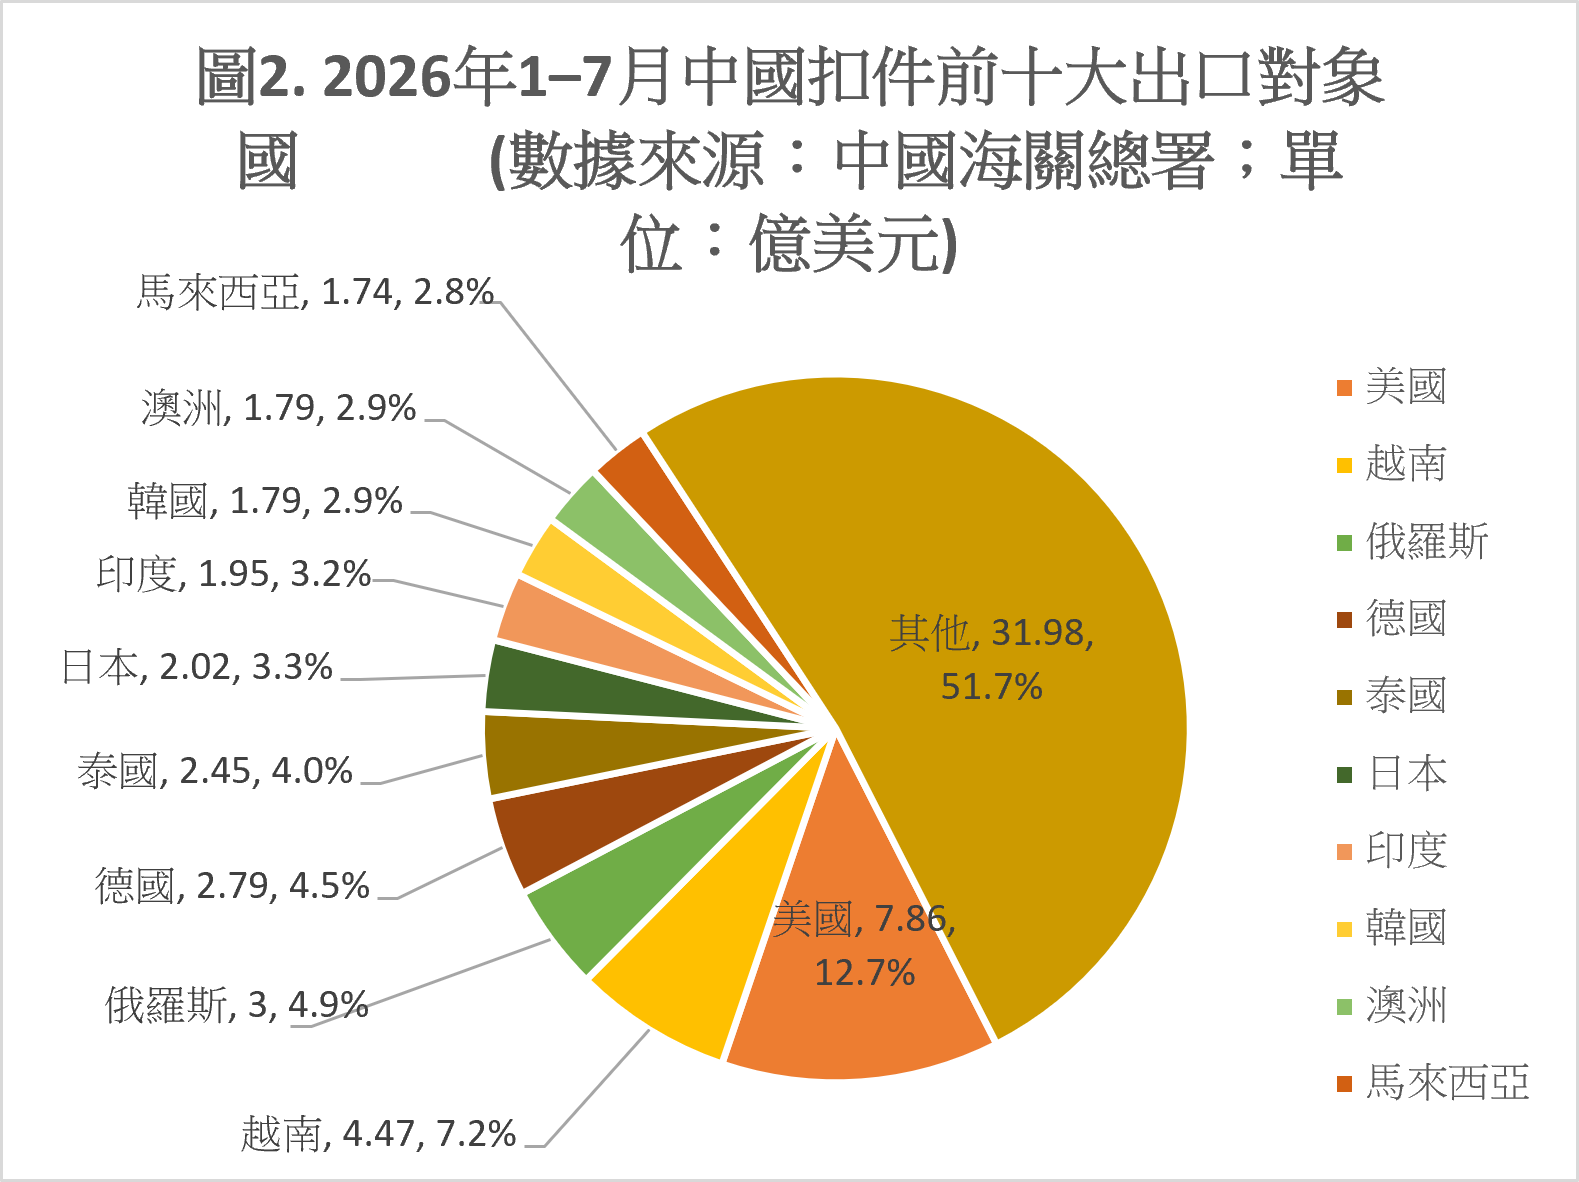
圖2顯示,1–7月,美國占中國扣件出口只剩約12.7%,歐盟加上英國約18.5%,相對地,東協十國加日本、韓國、印度則高達28.8%,其餘市場更占約40.0%。換言之,中國扣件出口商並不是單純依賴美國市場,而是正在跟著製造業一起移動,形成「亞洲+歐洲+美洲+其他新興市場」的多核心出口結構。
未來更可能出現的是「中國製造+東協組裝、中國製造+印度製造、中國製造+墨西哥在地化、中國企業海外設廠」的層次組合。這也是全球扣件供應鏈「多基地化」的核心。
台灣出口總量承壓,但高單價優勢更值得被看見
如果中國代表「規模」,那麼台灣代表的則是另一種全球扣件競爭模式。根據本次統計,台灣扣件出口(圖3)由2021年的53.19億美元、2022年的61.41億美元,下降至2023年的46.00億美元、2024年的43.74億美元及2025年的42.01億美元。2026年1~7月出口約23.59億美元。從總額來看,台灣確實面臨壓力。但如果把出口金額與重量放在一起觀察,故事完全不同。
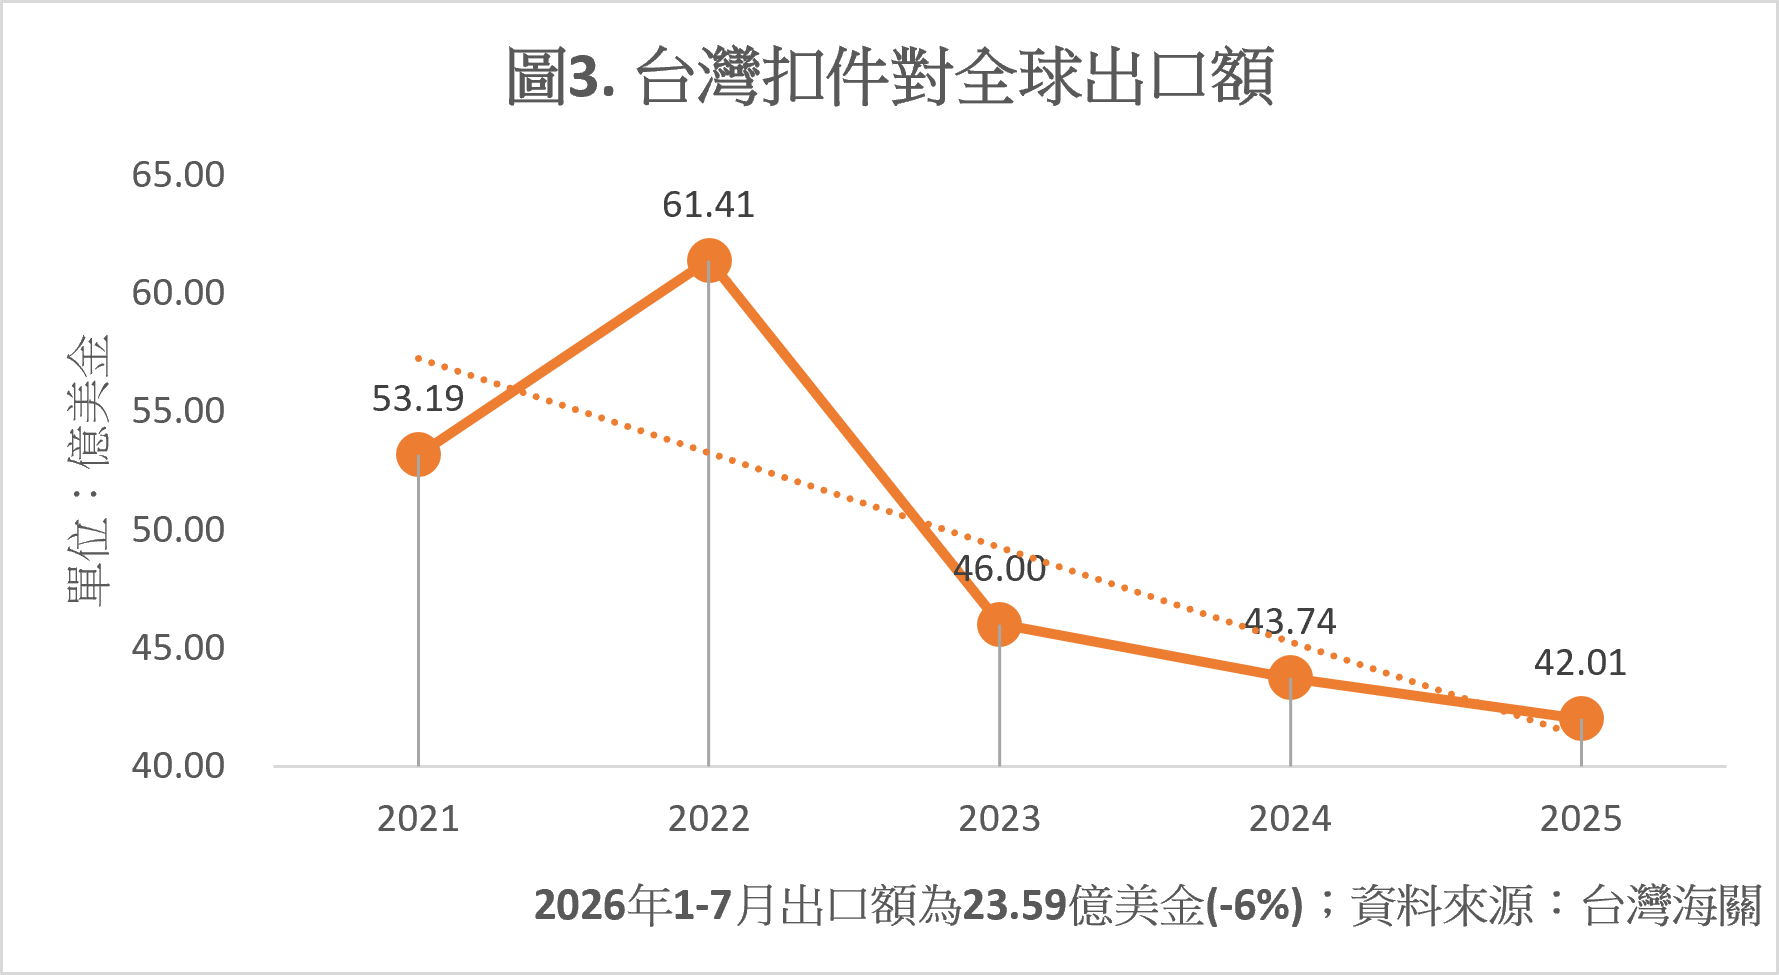
如前所述,台灣的平均單價約為中國的1.85倍,台灣扣件業的真正優勢,在於大量中高階產品、汽車扣件、特殊規格、客製化產品與長期OEM供應能力。這也是為何當全球市場進入價格競爭時,台灣企業容易受到壓力;但當客戶開始要求更高強度與精密度、更嚴格的PPAP、材料可追溯、IMDS資料、碳排資料、客製化設計、穩定交期、多年合作,台灣供應商反而具有較好的切入條件。台灣扣件產業也明確把EV、再生能源、智慧製造、航太、半導體設備與自動化列為高價值應用方向,並認為產業競爭正從價格與規模轉向技術、應用專業與品牌價值。因此台灣最大的問題其實不是「產品沒有競爭力」,而是高價值產品是否能進入更多市場。
台灣最大的結構性風險:不是中國,而是「市場集中」
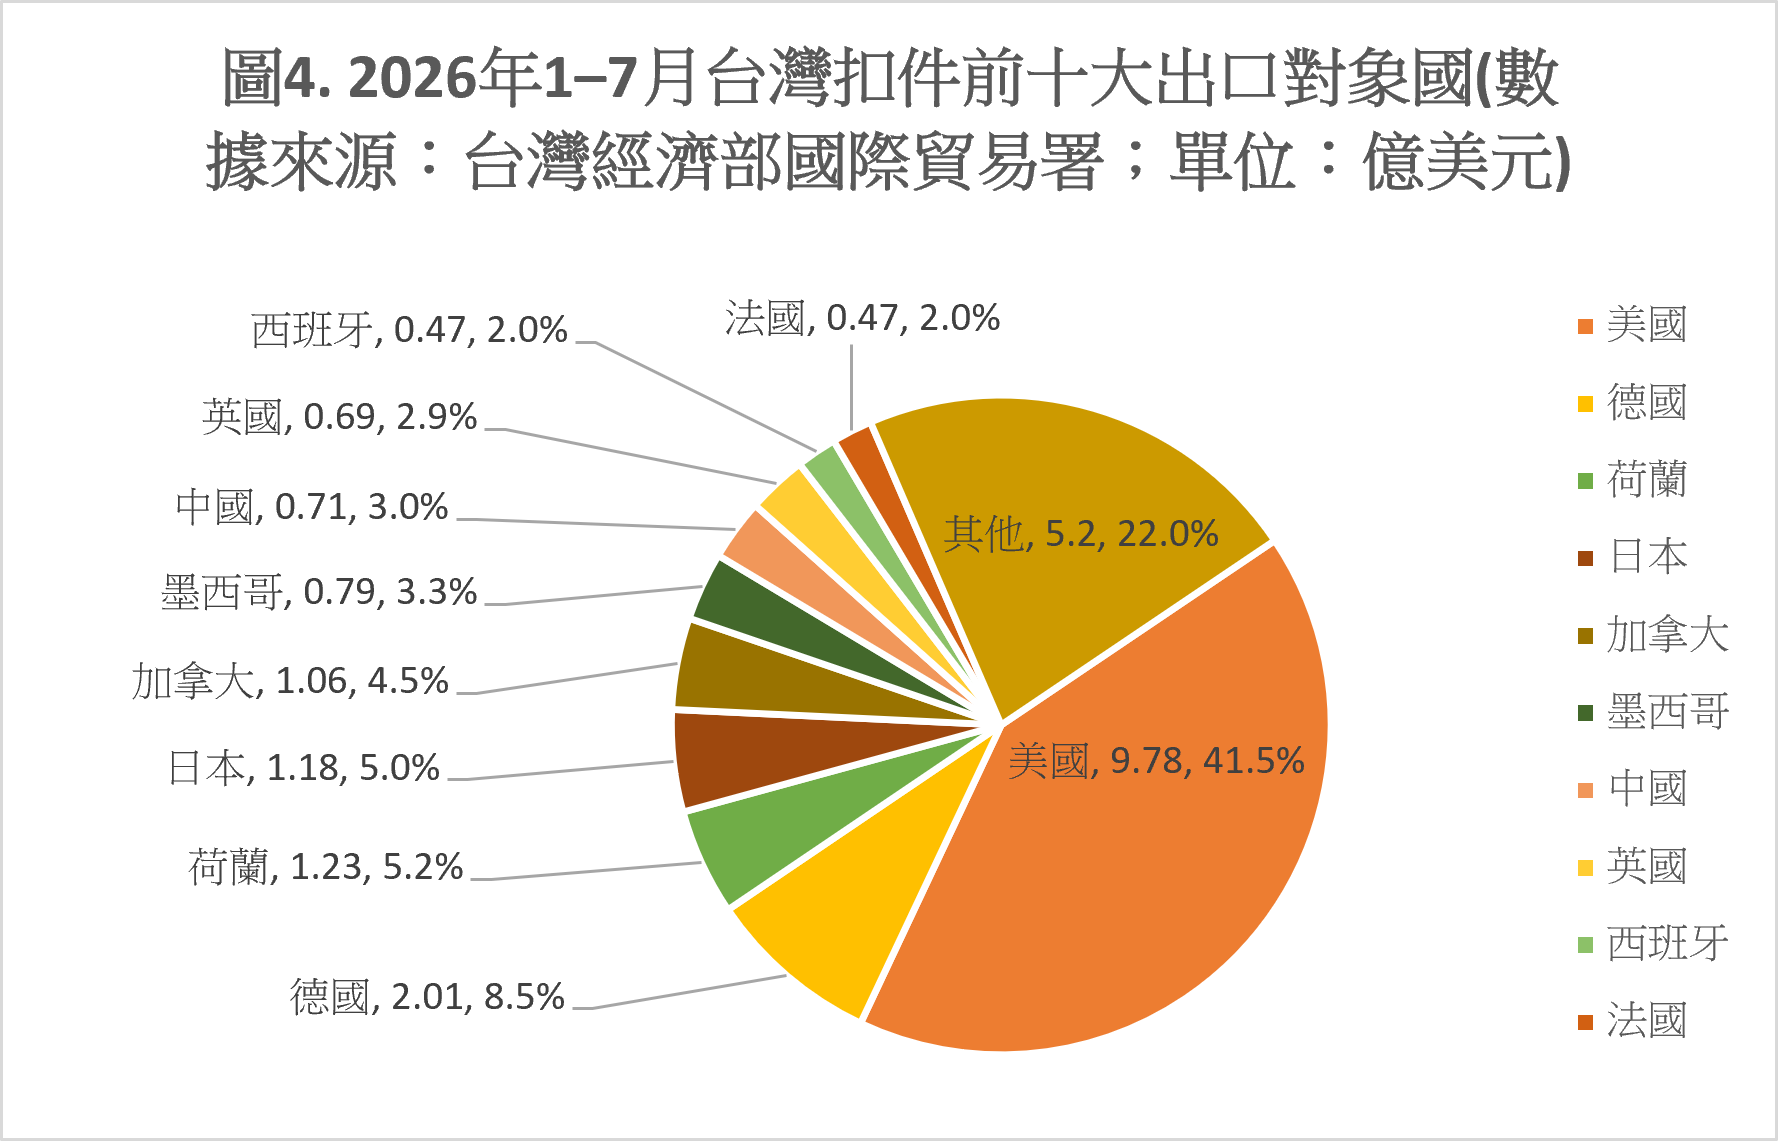
台灣扣件出口最值得注意的數字之一,是美國市場占比。圖4顯示,2026年1~7月,台灣扣件出口美國約9.78億美元,占同期全球出口約41.5%,意味著台灣扣件產業的全球布局,實際上仍高度依賴北美需求。這種結構在景氣好的時候是優勢,因為美國市場規模龐大、產品單價較高、客戶品質要求也符合台灣企業的能力。但當美國進口政策、關稅、庫存週期或採購來源改變時,台灣出口就容易受到放大式影響。美國仍然應該是核心市場,但不能再是唯一核心市場,「市場多元化」是台灣扣件產業眼前的重要課題。對台灣來說真正的市場分散不是「每個國家都只賣一點」,而是逐步建立第二、第三、第四個美國。
美國需求沒有退潮,但採購邏輯正在改變
美國是全球扣件市場最值得密切觀察的終端需求中心。圖5顯示,美國扣件進口額由2021年的60.28億美元,2022年攀升至77.18億美元;2023年回落至63.08億美元,2024年為65.98億美元,2025年再降至60.11億美元。2026年1~7月,美國扣件進口約33.07億美元,比2025年同期37.05億美元下降約10.7%。
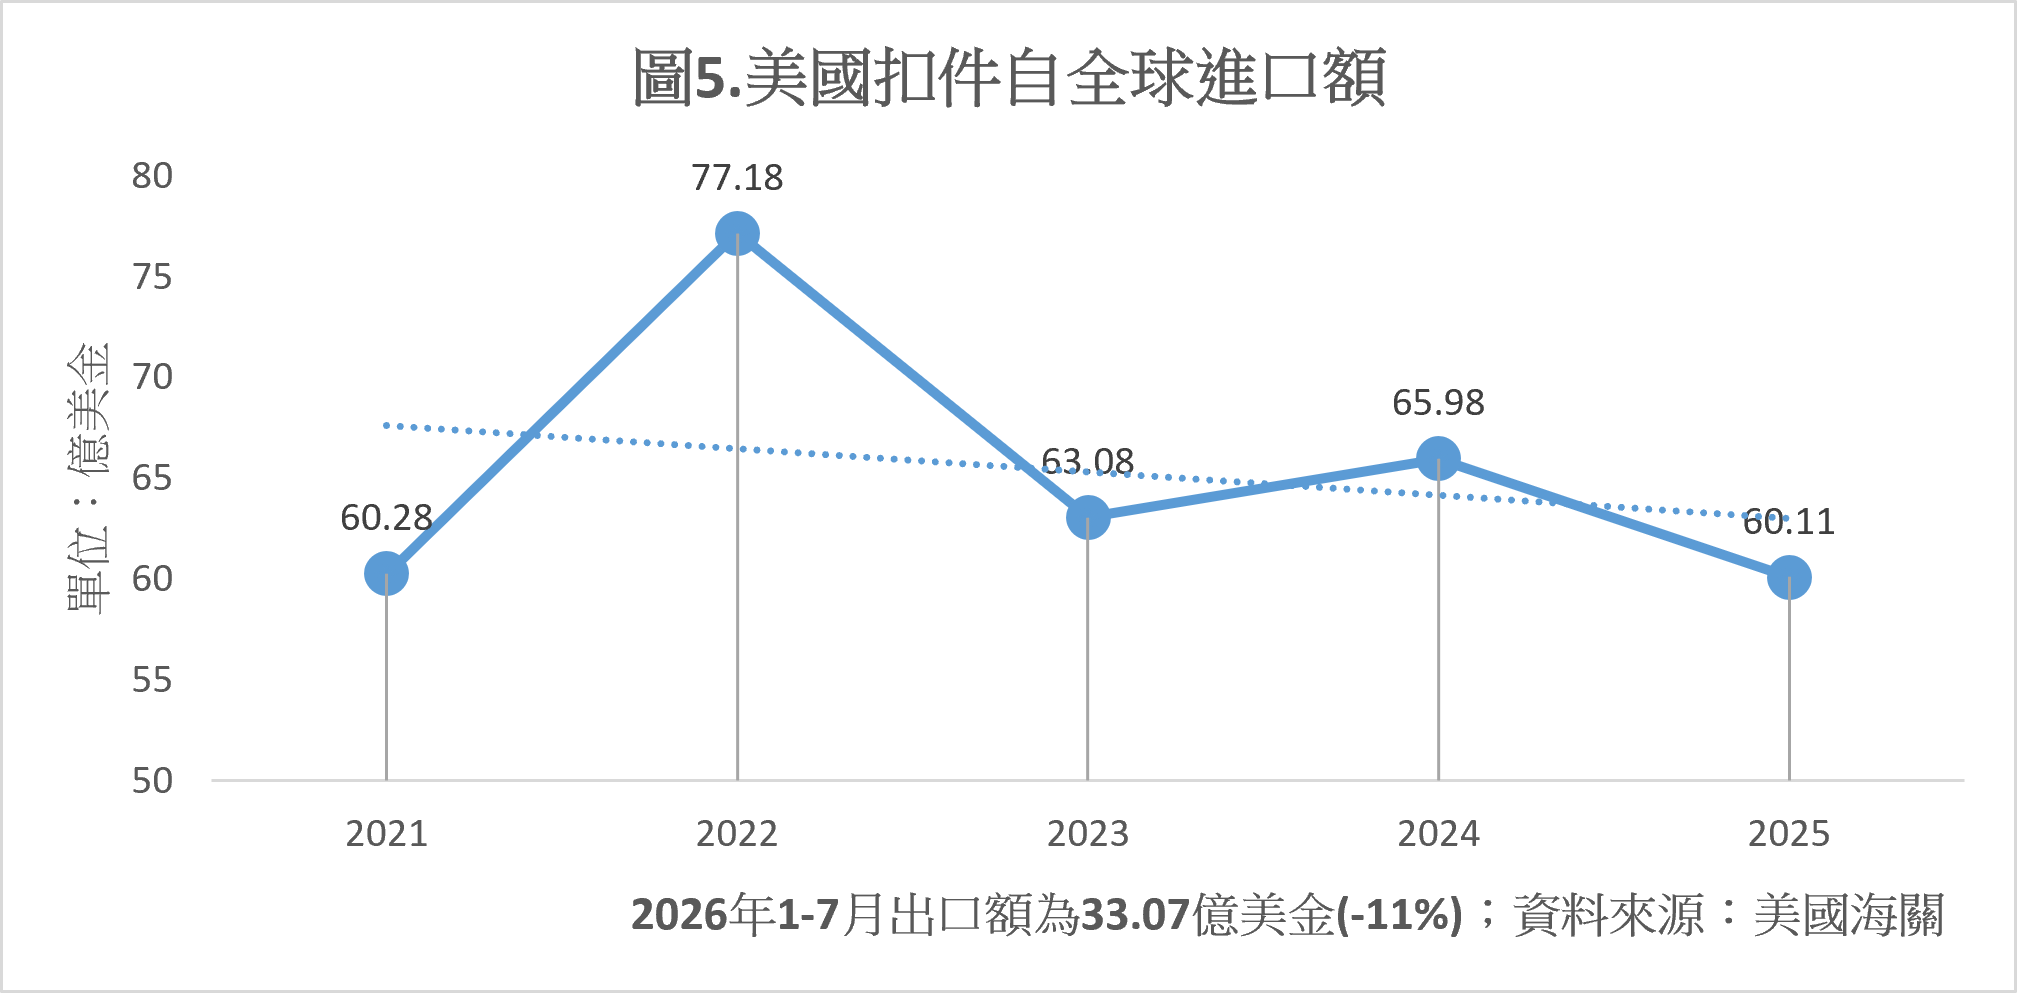
表面上看,美國進口需求似乎正在降溫,但美國扣件經銷商指數(FDI)卻提供了另一個訊號。2026年8月FDI為58.3,雖低於7月的59.9,仍連續第16個月高於50,並連續第6個月高於55;其前瞻指標為56.9,同樣維持擴張。美國扣件進口量正在收縮,但這並不代表所有終端需求也等比例消失。對美國市場而言,真正需要觀察的不是『進口多少』,而是庫存去化、採購來源、國內製造與終端產業需求之間如何重新平衡。因此,美國市場未來的關鍵字不是單純的「成長」,而是「採購彈性」,美國客戶可能同時需要亞洲/北美/墨西哥/供應商、第N個來源、安全庫存、在地倉儲、快速交貨。
墨西哥:切入北美扣件供應鏈的重要節點
美國的出口數據本身就揭露了墨西哥的重要性。2025年,美國扣件出口約56.63億美元,其中出口墨西哥約18.57億美元、加拿大約13.13億美元;兩國合計超過一半。2026年1~7月,美國對墨西哥扣件出口約11.11億美元,對加拿大約7.45億美元。這表示北美扣件市場其實是一個高度整合的區域供應鏈。因此對供應商而言的問題不只是「要不要進美國?」,而是「要從哪個北美節點進入這條供應鏈?」如果墨西哥持續扮演製造與組裝中心角色,那麼「亞洲 → 墨西哥在地加工/倉儲 → 北美」或者「台灣/中國/日本 → 墨西哥 → 美國」將成為供應鏈重新配置後的重要商業模式。
歐洲重新定義「扣件成本」
將進口金額與重量交叉觀察,歐盟自他國進口扣件的重量由2021年約185.4萬噸增加至2022年203.3萬噸;2025年則回升至183.2萬噸,進口金額亦回升至65.8億歐元。不過,2025年平均進口單價已降至約3.59歐元/公斤,低於2022及2023年的水準。換言之,2022年歐盟扣件進口是「量增低於價漲」:重量僅增約10%,金額卻大增35%。2025年則反過來,是「量回升、價回落」:進口重量回升11%,但金額只增5.5%,顯示歐盟正在從前幾年的高價格、高庫存環境逐步回到較正常的採購結構。
歐洲市場的特殊性,在於它正在重新定義「產品成本」。傳統扣件報價包含:材料+加工+表面處理+包裝+運輸+利潤。未來歐洲採購的成本模型再增加:碳排放+驗證+原產地+法規遵循。歐洲扣件經銷商協會在2026年的產業觀察指出,歐洲扣件通路業同時面對中國扣件反傾銷措施與CBAM帶來的成本壓力;部分中國無頭螺絲、螺紋桿等產品的反傾銷稅率相當高,CBAM則進一步增加進口扣件的成本與行政負擔。未來同樣是M8螺栓,其中A供應商報價100美元、B供應商報價103美元但能提供完整碳足跡、材料來源、製程紀錄及驗證資料。在傳統採購邏輯中,A比較便宜。在新的歐洲供應鏈邏輯中,B不一定比較貴!因為客戶真正比較的是總體擁有成本(TCO),而不是單純的採購價,這正是全球扣件產業進入的新戰場。
日本出口額下降,但「高價值製造」角色仍存在
圖6顯示,2021年日本扣件出口約29.24億美元,2022年降至25.60億美元,2023年約23.73億美元,2024年約23.05億美元,2025年約23.03億美元。出口重量則由2021年的34.34萬噸下降至2025年的28.62萬噸。
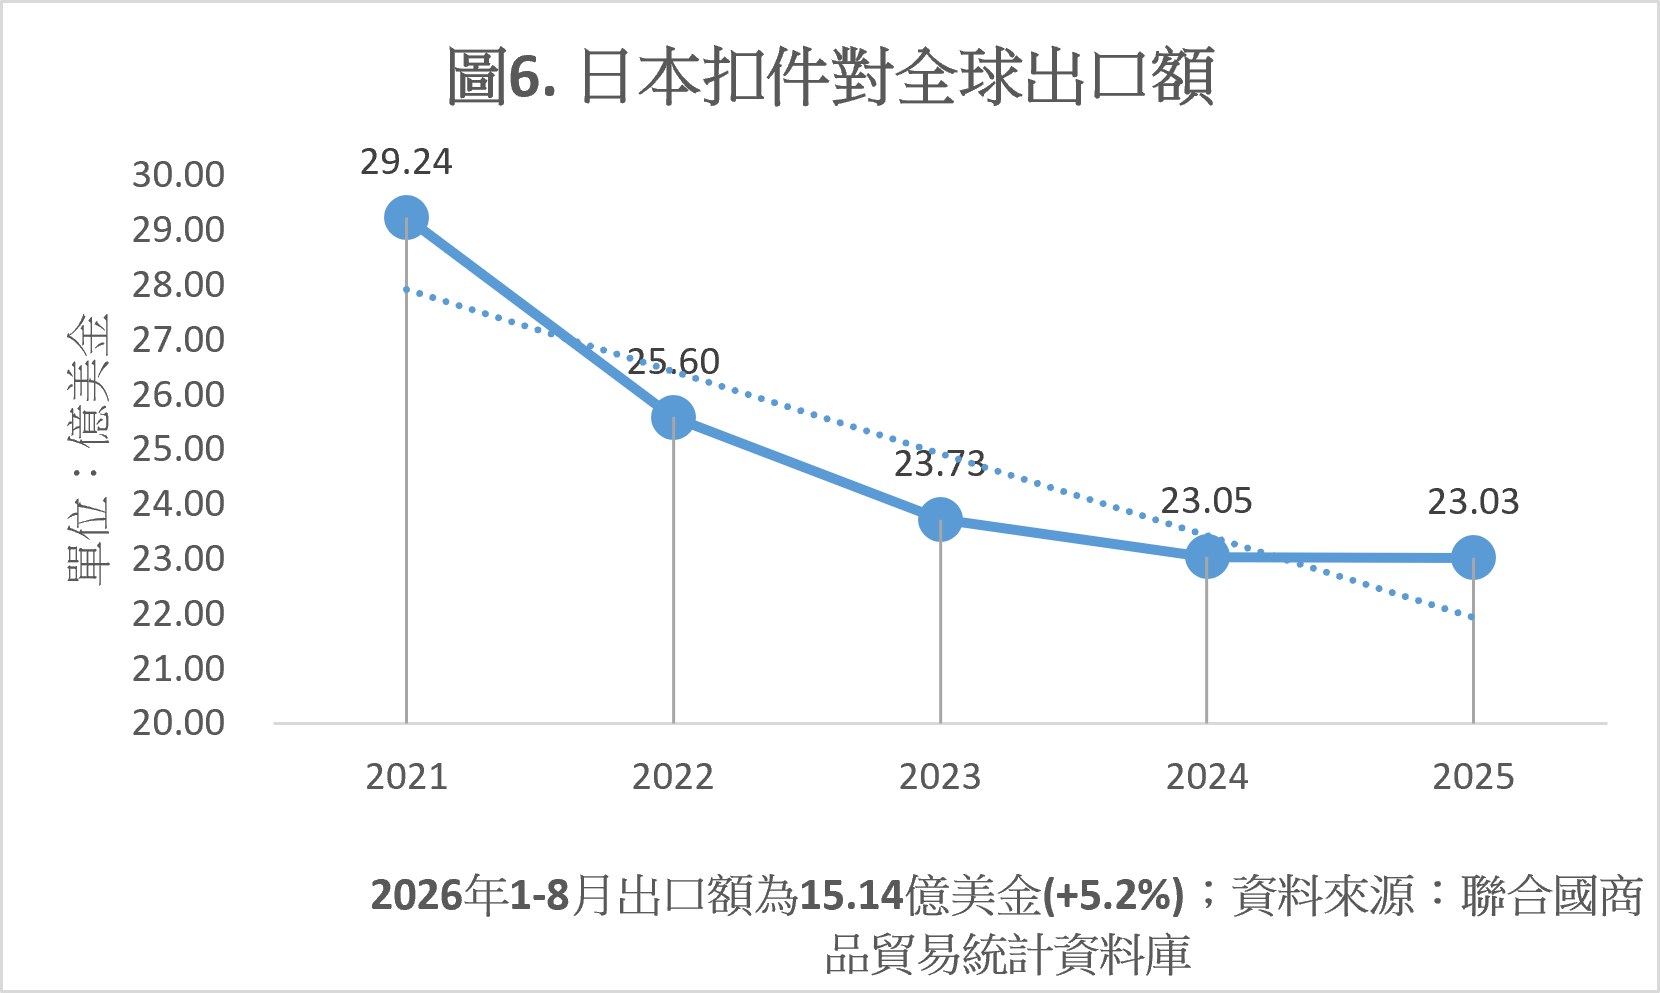
雖然日本出口重量下降,但出口額並未同步出現等幅跌勢,代表日本仍然維持一定的產品價值。日本具競爭優勢的領域為汽車、精密機械、工業設備、電子、高可靠度零組件、特殊材料、高精度加工,這些領域要求的扣件不是「便宜」,而是「合適度」。此外,日本與台灣存在一定程度的互補與競爭關係。中國可以用規模切入,日本與台灣則更容易在高精度、高可靠度與客製化產品上競爭。
印度從「市場」逐漸變成「製造基地」
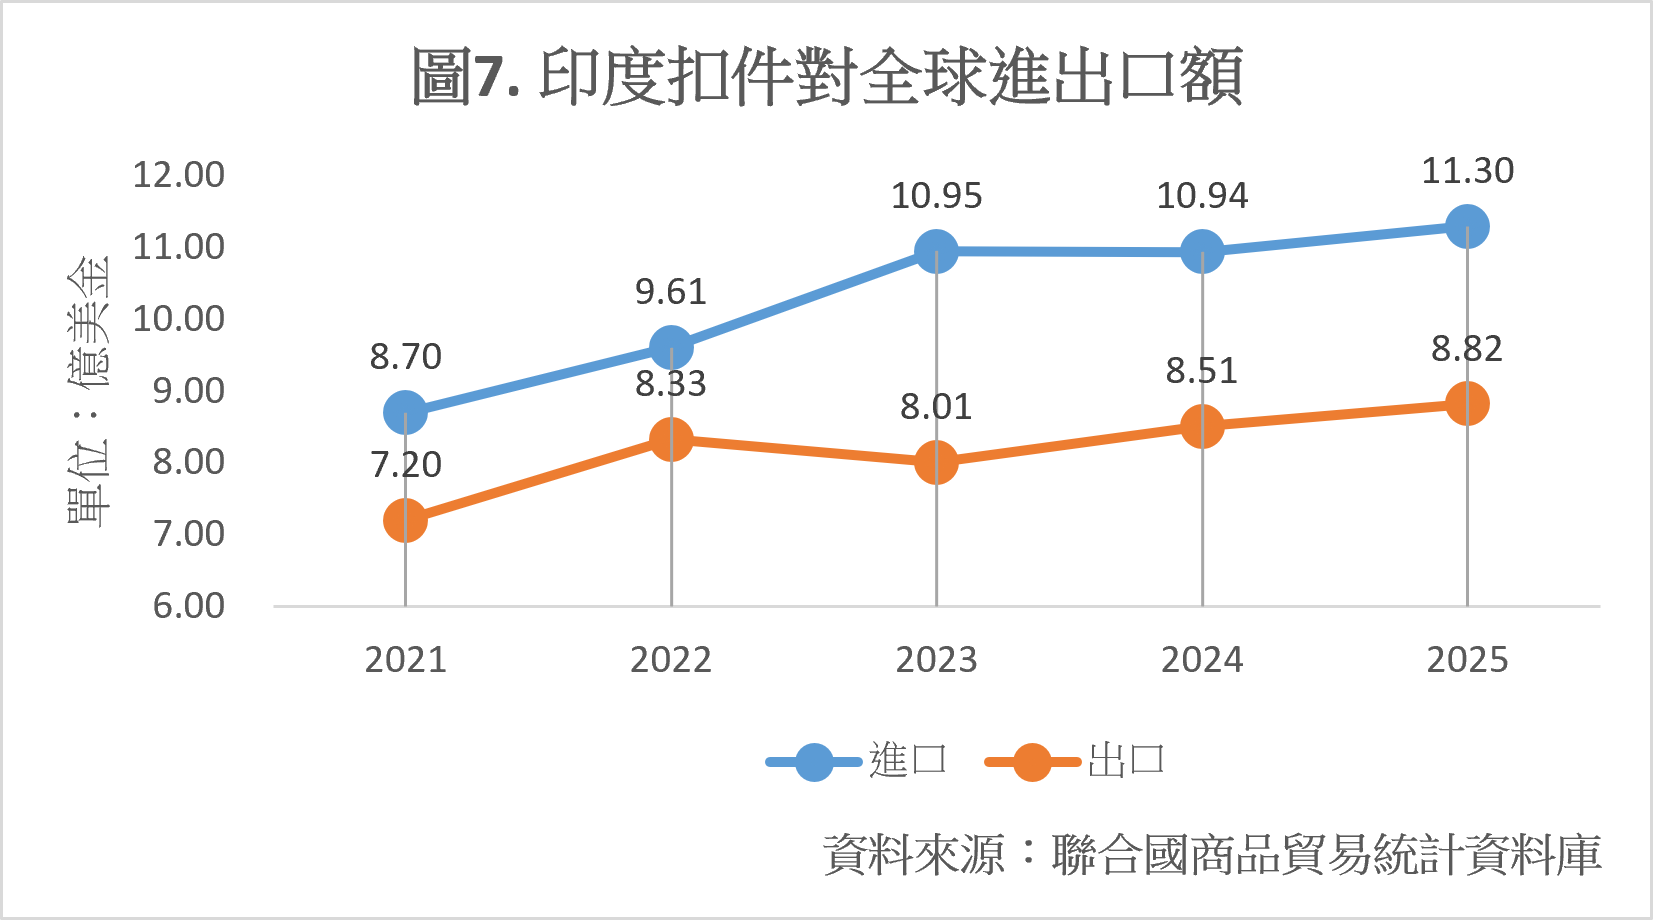
聯合國商品貿易統計資料庫(圖7)顯示印度扣件進口由2021年約8.70億美元增加至2025年11.30億美元;出口則由7.20億美元增加至8.82億美元,代表印度正在同時發展「需求市場+生產基地」。印度的特殊性在於人口規模、汽車製造、鐵路、能源、電子、國防、機械設備與基礎建設可以同時提供需求。而一旦跨國製造商把更多產能放到印度,扣件就會從一般工業耗材變成供應鏈在地化的重要零組件。
這將帶來兩種機會,第一是直接出口,第二是與印度當地供應商建立合作、技術授權、加工、倉儲甚至合資生產。對台灣與各國企業而言,印度市場未來可能不是「把貨賣過去」這麼簡單,而是把自己國家的製造能力帶進印度。
東協真正的價值不只在消費,而在「供應鏈轉移」
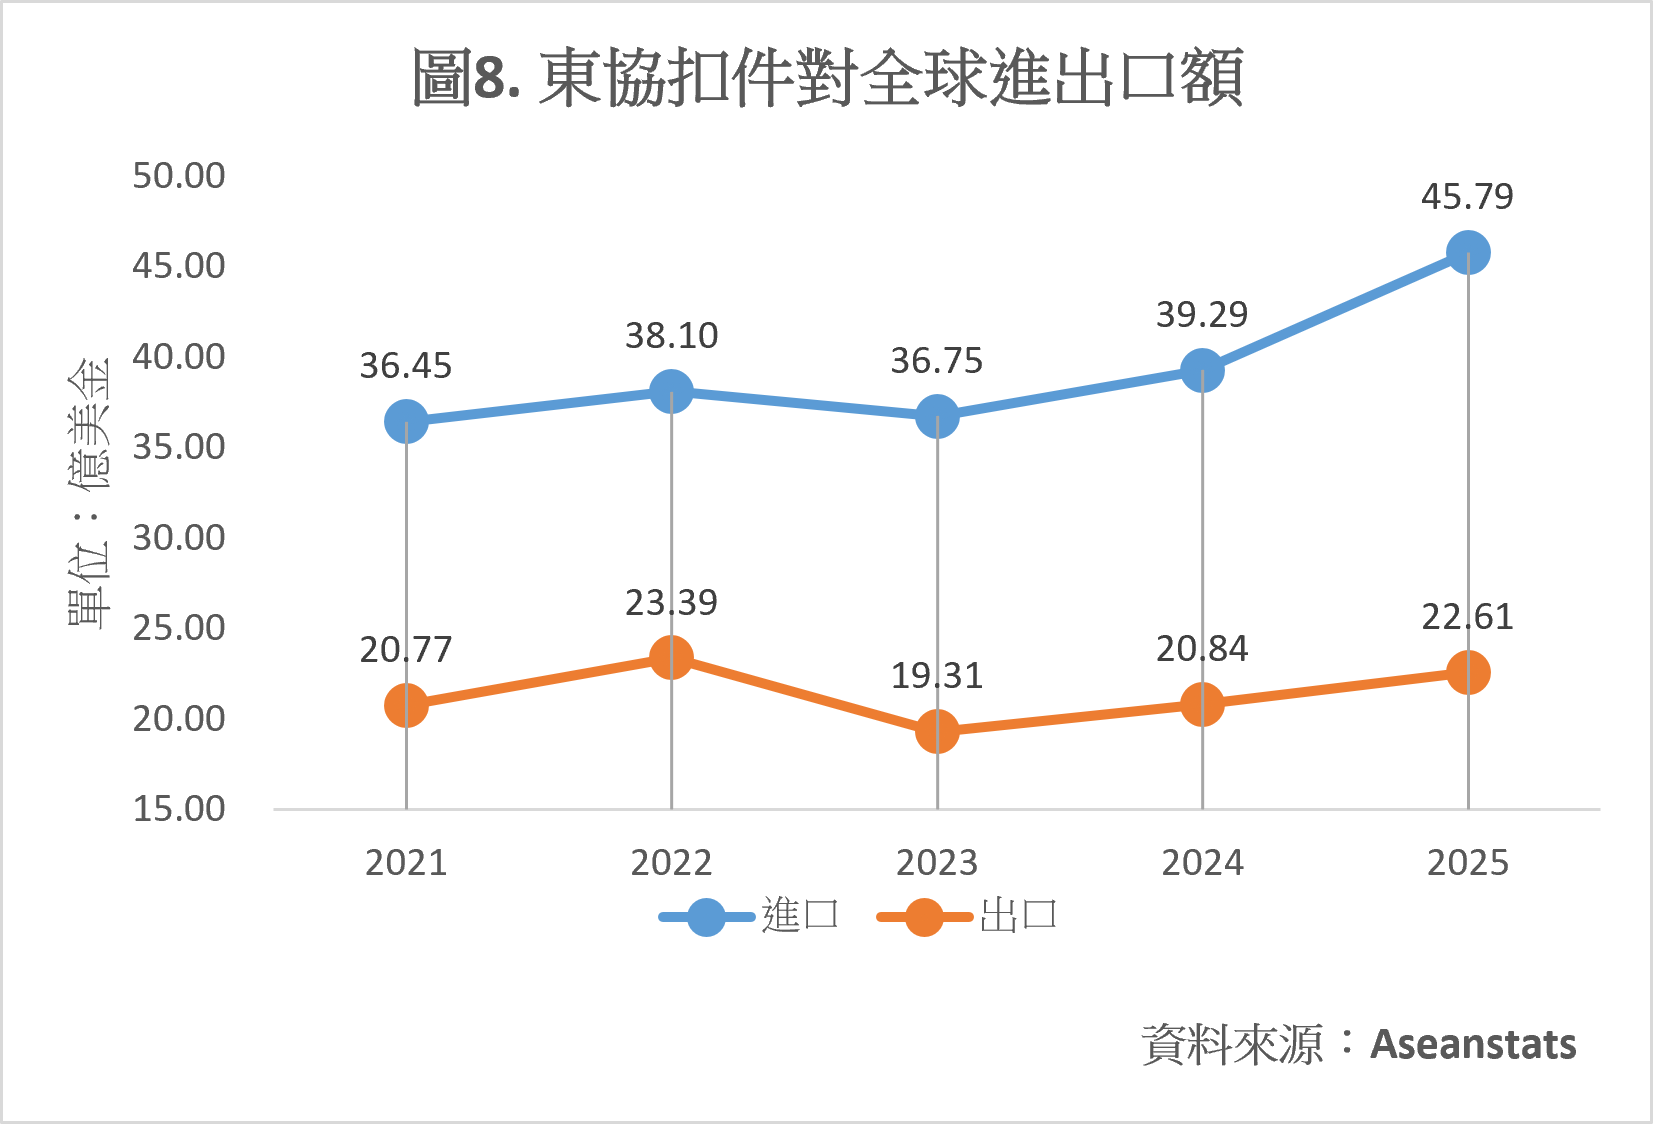
圖8顯示2021至2025年,東協對全球扣件進口額由 36.45億美元增加至45.79億美元,增加約25.6%,其中2025年是非常明顯的成長點;出口額則由 20.77億美元增加至22.61億美元,只增加約8.9%。這顯示在疫情後供應鏈重組與製造業投資帶動下,區域扣件需求快速擴張。更值得觀察的是,需求並非平均分布,而是明顯集中在越南、泰國、印尼與馬來西亞等具有汽車、電子、機械及組裝製造能力的國家,這些產業都需要大量扣件。這意味著東協的角色正在改變:它不再只是扣件的消費市場,而是逐漸成為承接中國、日本、韓國及其他亞洲製造供應鏈的「生產節點」。東協及周邊亞洲市場的成長,已不只是需求增加,而是反映全球製造基地重新布局所產生的結構性需求。
巴西與拉丁美洲:被低估的「區域型需求中心」
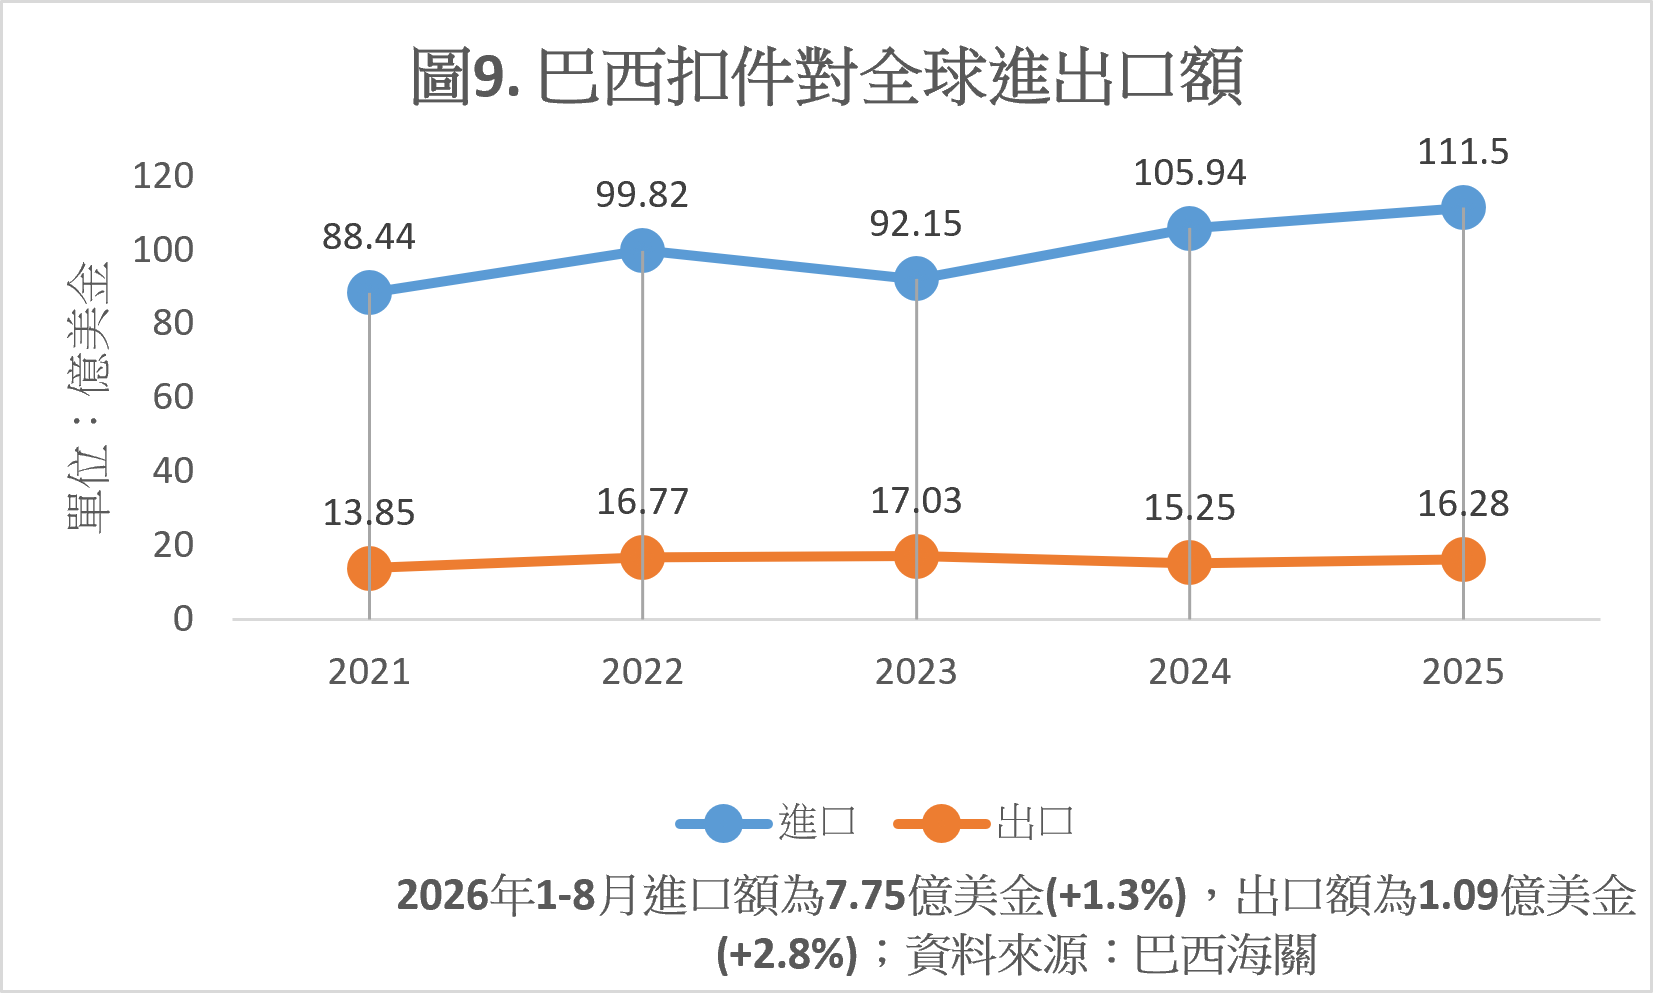
2025年巴西從中國進口扣件約3.10億美元,2026年1~8月約2.30億美元;從美國進口則由2025年的1.81億美元,至2026年1~8月約1.28億美元。從供應來源來看,中國長期居於第一位,2025年占巴西扣件進口約 27.8%,其次為美國、義大利、德國及日本,呈現「中國提供大量供應、歐美日供應部分高價值產品」的多元進口結構。更值得注意的是,巴西並不是純粹的「低價市場」。汽車、能源、農業機械、礦業、建築與基礎建設等產業,使巴西具有相當多元的工業扣件需求。巴西是南美最大的扣件市場:2021至2025年進口額成長近44%(圖9),遠高於出口規模,顯示其市場擴張主要由海外供應支撐,而非本土扣件產能同步擴張。對全球供應商而言,巴西還有一項特殊價值:它是進入南美市場的區域樞紐,應該被視為一個具有自身製造、基礎建設與資源產業需求的獨立市場群。
澳洲、中東:兩個不同類型的利基市場
澳洲需求穩定,但市場規模受到人口與產業結構限制
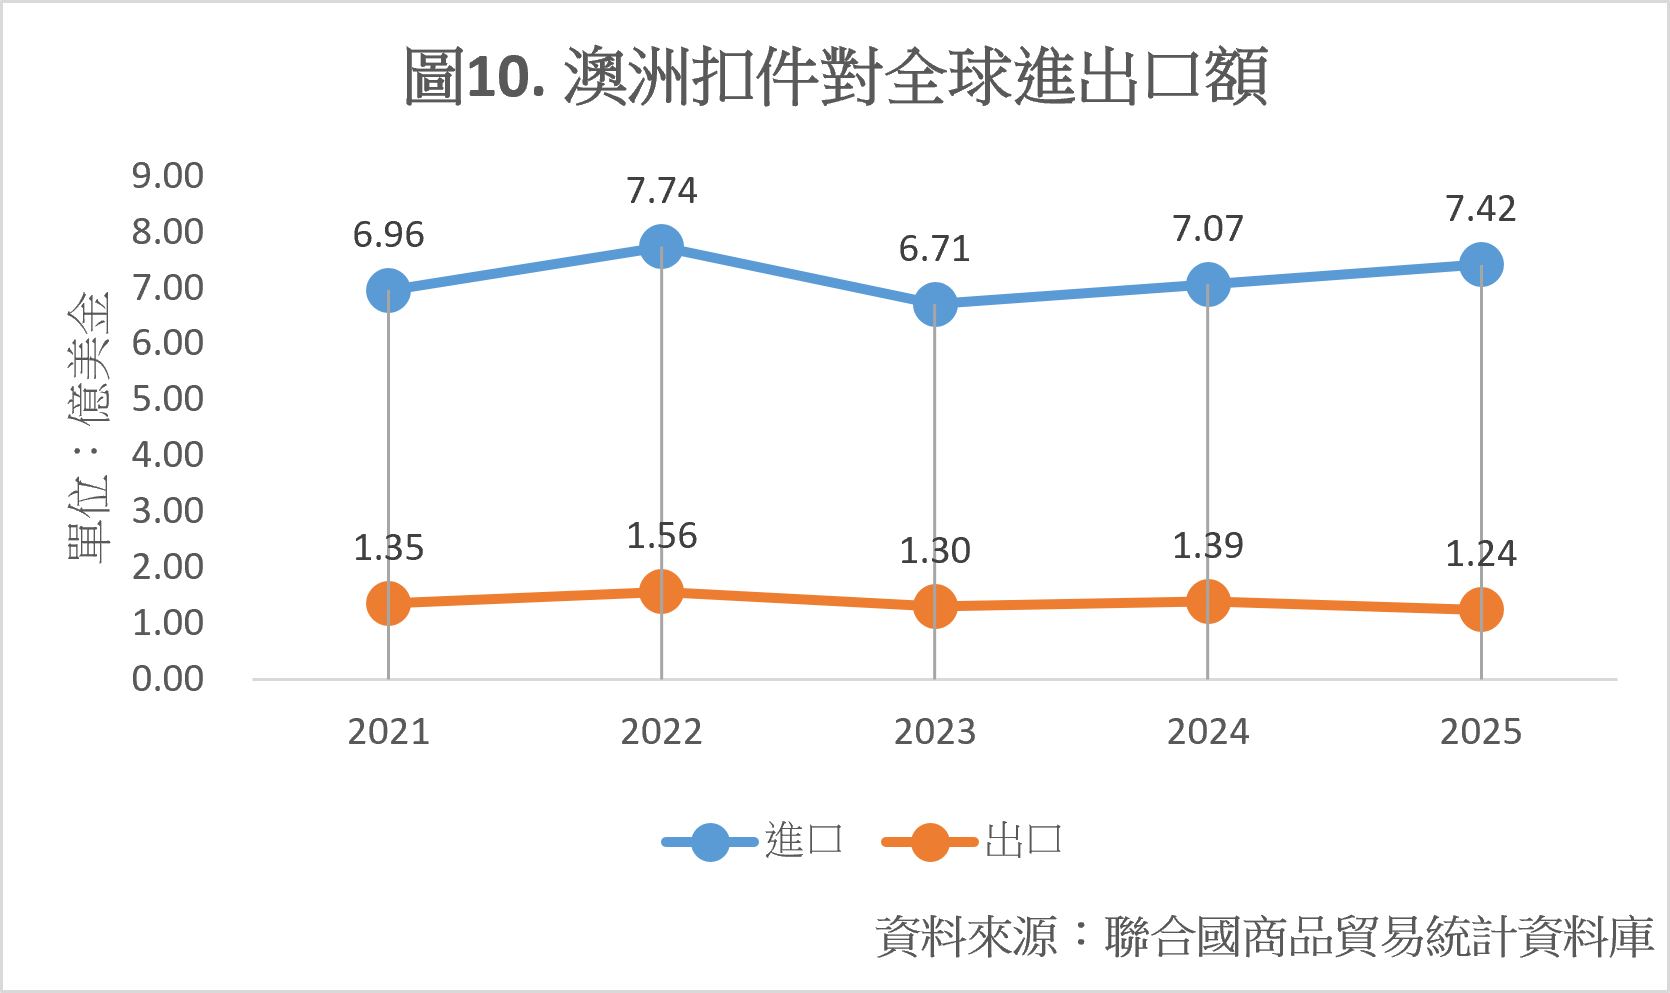
澳洲是典型的資源與基礎建設驅動型扣件進口市場。澳洲扣件進口額(圖10)由2021年的6.96億美元升至2025年的7.42億美元;出口額則長期維持在約1.2~1.6億美元,2025年為1.24億美元。澳洲扣件需求大一部分來自礦業、能源、建築、基礎建設、農業機械與重型設備維修。因此,澳洲市場值得關注的未必是大量低價標準螺絲,而是能夠符合戶外環境、腐蝕防護、重載、設備維修及工程規範的產品。從供應鏈來看,中國在澳洲扣件進口中具有相當重要的位置。對供應商而言,澳洲比較適合以不鏽鋼、高強度、特殊規格、工程認證及少量多樣化產品切入,而不宜只與中國供應商進行單純價格競爭。
中東市場波動較大,但大型工程創造高價值需求
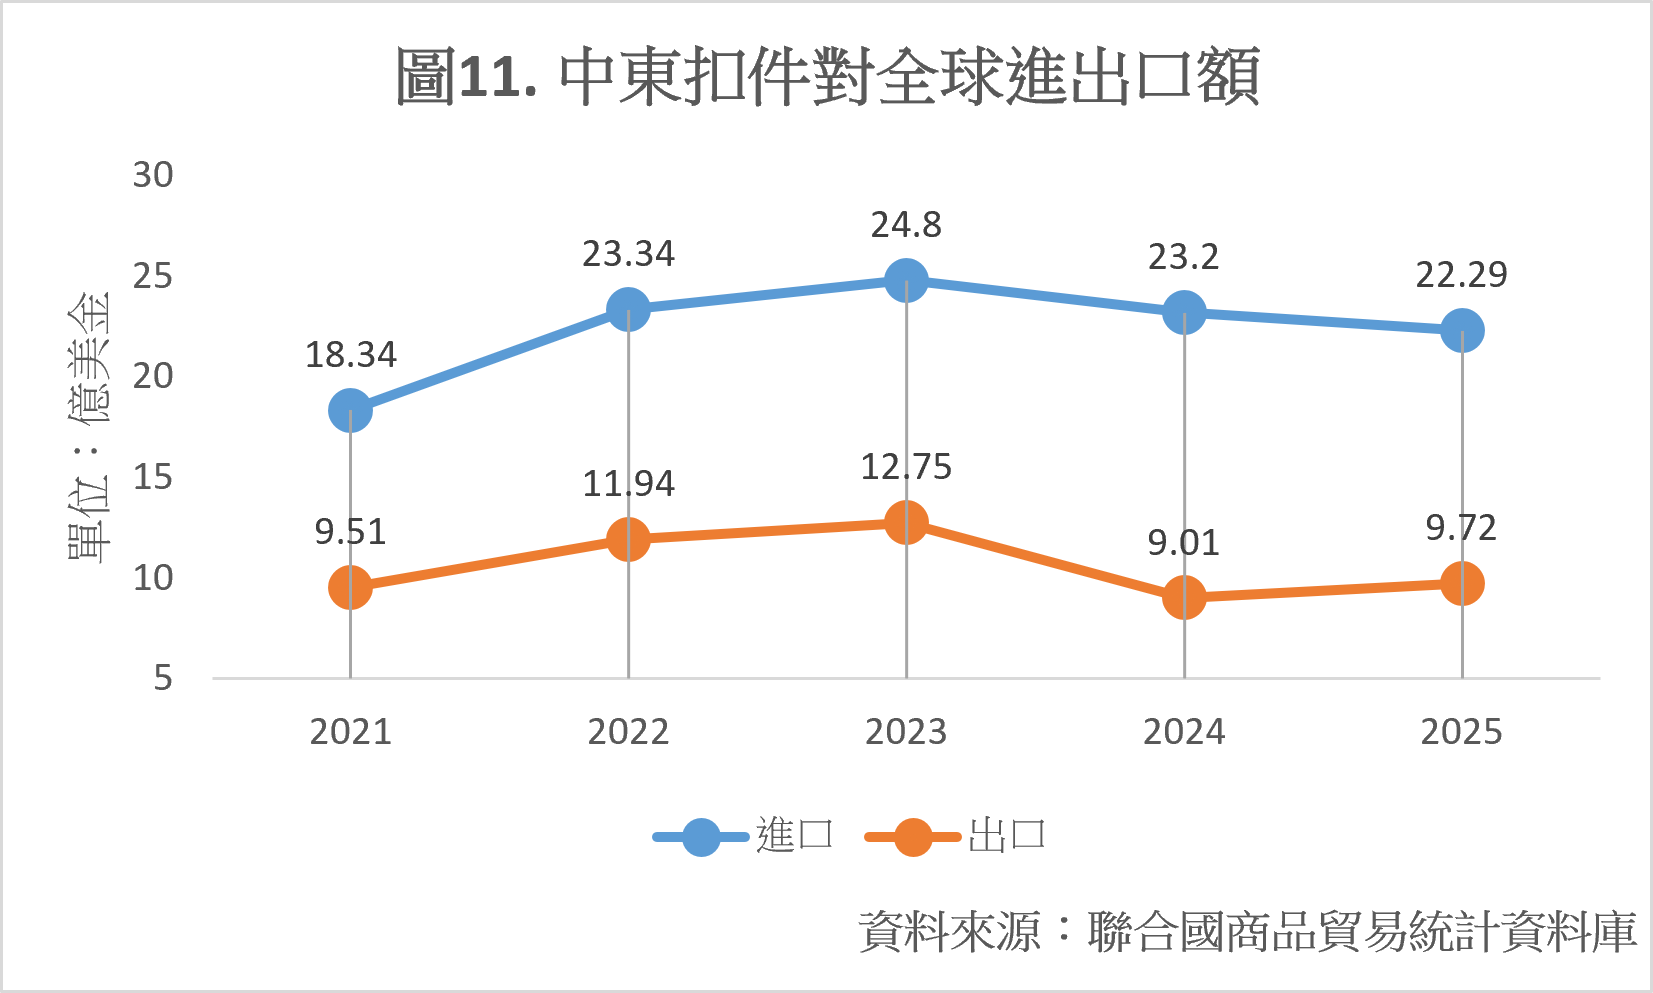
中東是由多個海灣國家、能源產業、基礎建設、石化、電力、交通與大型建築工程共同構成的區域市場。其扣件進口額(圖11)在2021年為18.34億美元,2023年之後進口額雖然回落,2025年卻仍維持在22億美元以上,表示中東的扣件需求並非完全依賴短期景氣,而與大型工程、能源設備及基礎建設投資存在較深的結構性關係。因此中東可以視為「工程專案型市場」,會產生大量扣件需求,而且對耐腐蝕、高強度、特殊塗層、規格認證與可追溯性有較高要求。
2026年的分水嶺:從「每公斤多少錢」走向「每個應用值多少錢」
過去扣件業以「成本」來衡量競爭力,但未來這個指標可能越來越不夠用。一顆普通M8螺栓與一顆用於航空、半導體設備、電池設備或高性能機械的特殊扣件,即使重量差異不大,其商業價值可能完全不同。扣件企業真正需要追求的不是「如何把每公斤成本降低5%」,而是「如何讓客戶願意為我的產品多付20%」,這20%就是整合「去風險、供應鏈、合規、高值」的解決方案所驅動的「價值重估」。
展望2027年全球扣件市場將有三個趨勢。第一,全球化不會消失,但「單一來源」的全球化會減少。全球企業不太可能完全放棄亞洲製造,因為成本、供應鏈完整度、技術與產能仍然是亞洲最大的優勢,但客戶會更傾向「台灣/中國+1」,甚至「台灣/中國+1+區域供應商」、「亞洲+墨西哥/印度/東協」,代表未來扣件企業需要同時服務「全球供應鏈」與「區域供應鏈」。
第二,高科技應用成為扣件產業新的成長曲線。AI本身不會直接大量消耗螺絲,但AI帶來的資料中心、伺服器、電力設備、冷卻系統、儲能、半導體設備、自動化設備,都會產生扣件需求。同樣地,電動車不是只有電池,它還需要馬達、車體、電控、熱管理、充電設備、輕量化結構、電池包,這些也會帶來新型扣件需求。因此不要只追蹤「扣件市場」,而是關注哪些其他產業正在增加製造設備。
第三,碳管理會從「加分項」變成「進場券」,CBAM只是起點。未來更多客戶可能要求產品探足跡數據、環境產品宣告、材料來源、回收材料比例、能源使用、製程排放、供應鏈追溯,這會成為扣件企業的市場門檻,最後會直接影響「客戶要不要買」。
全球扣件市場進入「重新定位期」
回頭看近年的全球扣件市場,可以發現一條清楚的主線。2021~2022年,全球需求受到疫情後補庫存、原物料價格與製造業復甦推動,貿易金額快速增加。2023~2024年,市場開始進入庫存修正、需求放緩與價格調整。到了2025~2026年,市場開始出現新的結構。
2027
全球
扣件
市場
國際展會
惠達雜誌
匯達實業
外銷媒合
廣告刊登
螺絲五金
五金工具
緊固件
台灣扣件展
印度新德里螺絲展
越南河內螺絲展
墨西哥瓜達拉哈拉螺絲展
美國拉斯維加斯螺絲暨機械設備展
2026美國鳳凰城螺絲暨機械設備展
波蘭克拉科夫螺絲展
義大利米蘭螺絲展
德國司徒加特螺絲展
德國杜塞道夫線材展
Fastener
Hand Tool
Hardware
Component
Fastener World
Wire Dusseldorf
Fastener Fair India
Fastener Fair Vietnam
Fastener Fair Mexico
Fastener Poland
Fastener Fair Italy
IFE
Fastener Fair Global
market
global